ATR چیست؟ آموزش اندیکاتور ATR و تعیین حد ضرر با میانگین دامنه واقعی
 صادق موسوی
پاسخ کوتاه
ATR یا میانگین دامنه واقعی اندیکاتوری است که جی. ولز وایلدر در سال 1978 معرفی کرد و میزان نوسان بازار را بدون نشان دادن جهت اندازه میگیرد. دامنه واقعی هر کندل بزرگترین مقدار بین سقف منهای کف، فاصله سقف تا بسته شدن قبلی و فاصله کف تا بسته شدن قبلی است و ATR میانگین 14 دورهای آن است. مهمترین کاربرد ATR تعیین حد ضرر به فاصله 1.5 تا 2 برابر ATR و کوچک کردن حجم در بازار پرنوسان برای ثابت ماندن ریسک دلاری است.
ATR (Average True Range) یا میانگین دامنه واقعی، اندیکاتوری است که میزان نوسان بازار را اندازه میگیرد. ATR جهت روند را نشان نمیدهد؛ فقط میگوید قیمت در هر کندل بهطور میانگین چقدر حرکت میکند. این اندیکاتور را جی. ولز وایلدر در سال 1978، در همان کتابی که RSI را معرفی کرد، ارائه داد. مهمترین کاربرد ATR در ترید، تعیین فاصله منطقی حد ضرر و محاسبه حجم متناسب با نوسان فعلی بازار است.
در این مقاله توضیح میدهیم ATR چیست و چطور محاسبه میشود، «دامنه واقعی» چه فرقی با دامنه کندل دارد، چطور با ATR حد ضرر و حجم معامله را تعیین کنیم و چه کاربردهای دیگری مثل تریلینگ استاپ و فیلتر نوسان دارد.
اگر میخواهید آموزش ترید را منظم و از صفر شروع کنید، دوره رایگان صفر تا صد فارکس موسوی آکادمی را ببینید؛ این مقاله یکی از مباحث همان مسیر است.
ATR چطور محاسبه میشود؟
ابتدا برای هر کندل «دامنه واقعی» (True Range) محاسبه میشود که بزرگترین مقدار از این سه عدد است:
- سقف کندل فعلی منهای کف کندل فعلی.
- قدر مطلق سقف کندل فعلی منهای بسته شدن کندل قبل.
- قدر مطلق کف کندل فعلی منهای بسته شدن کندل قبل.
دو مورد آخر برای این است که گپهای قیمتی بین کندلها هم در نوسان لحاظ شوند. سپس ATR میانگین دامنه واقعی n کندل اخیر است (پیشفرض 14) که وایلدر آن را با روش هموارسازی مخصوص خود محاسبه کرد.
ATR چه چیزی را نشان میدهد؟
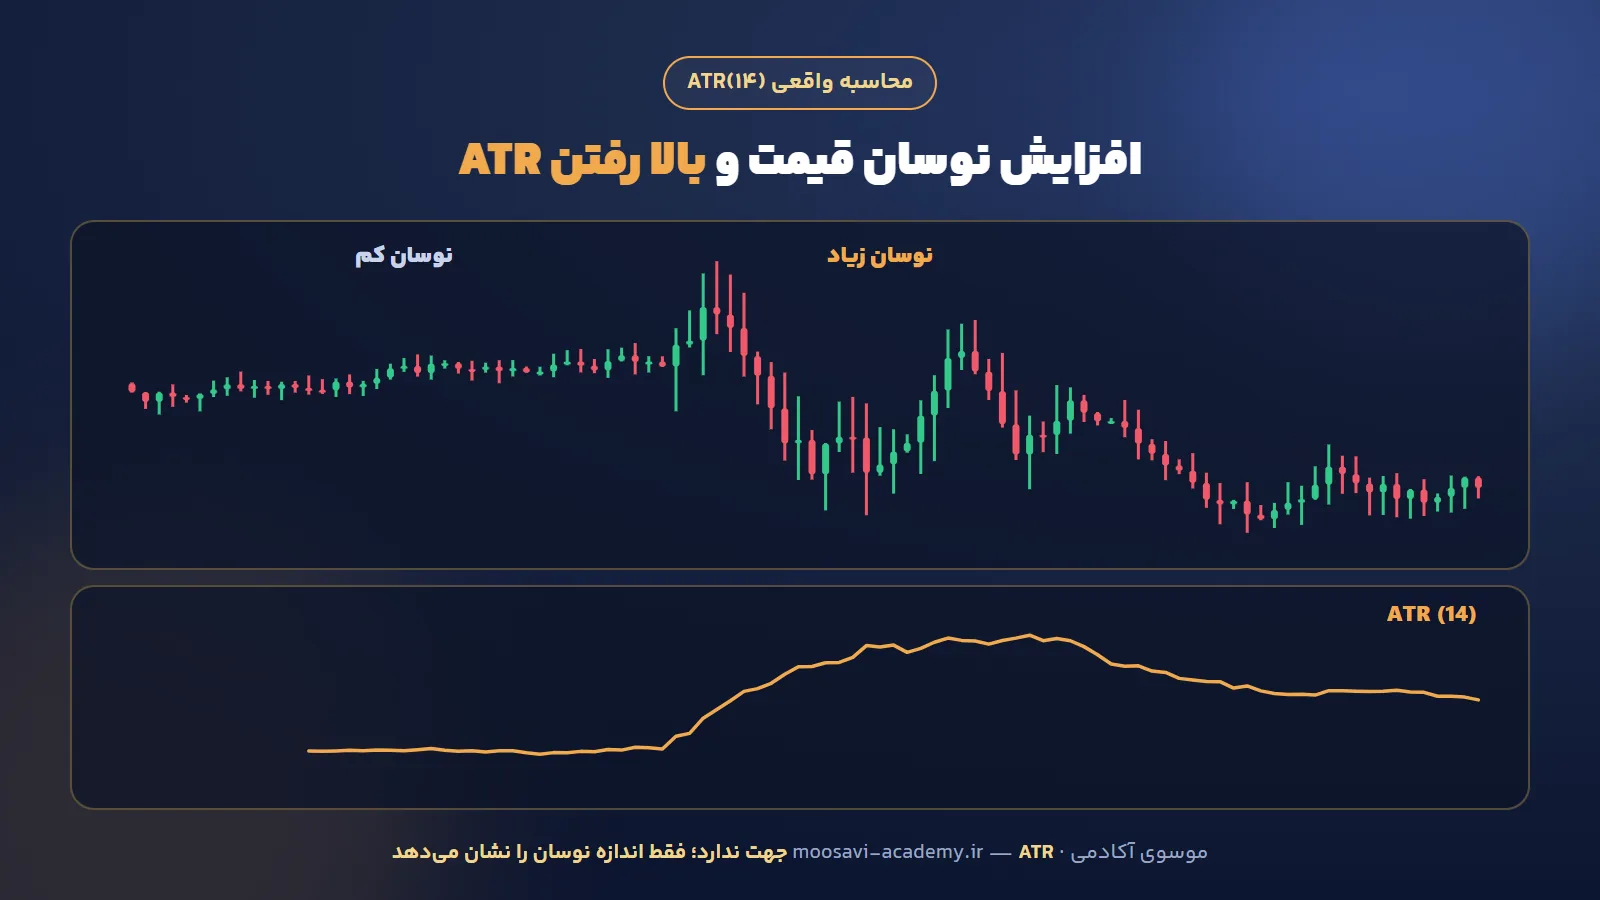
- ATR بالا: بازار پرنوسان است؛ کندلها بزرگاند و حد ضرر نزدیک بهراحتی فعال میشود.
- ATR پایین: بازار آرام است؛ ممکن است پیش از یک حرکت بزرگ باشد.
- عدد ATR به واحد قیمت همان نماد است: در یورو دلار به پیپ و در طلا به دلار. پس ATR دو نماد مختلف را نمیتوان مستقیم مقایسه کرد.
آموزش رایگان موسوی آکادمی: اگر میخواهید تعیین حد ضرر و حجم معامله را اصولی، قدمبهقدم و روی چارت واقعی یاد بگیرید، دو دوره ما کاملاً رایگان هستند: دوره جامع صفر تا صد فارکس برای شروع از پایه و دوره تخصصی اسمارت مانی برای سطح پیشرفته. بدون هیچ هزینهای و از طریق کانال تلگرام موسوی آکادمی.
دوره رایگان صفر تا صد فارکس دوره رایگان اسمارت مانیتعیین حد ضرر و حجم با ATR
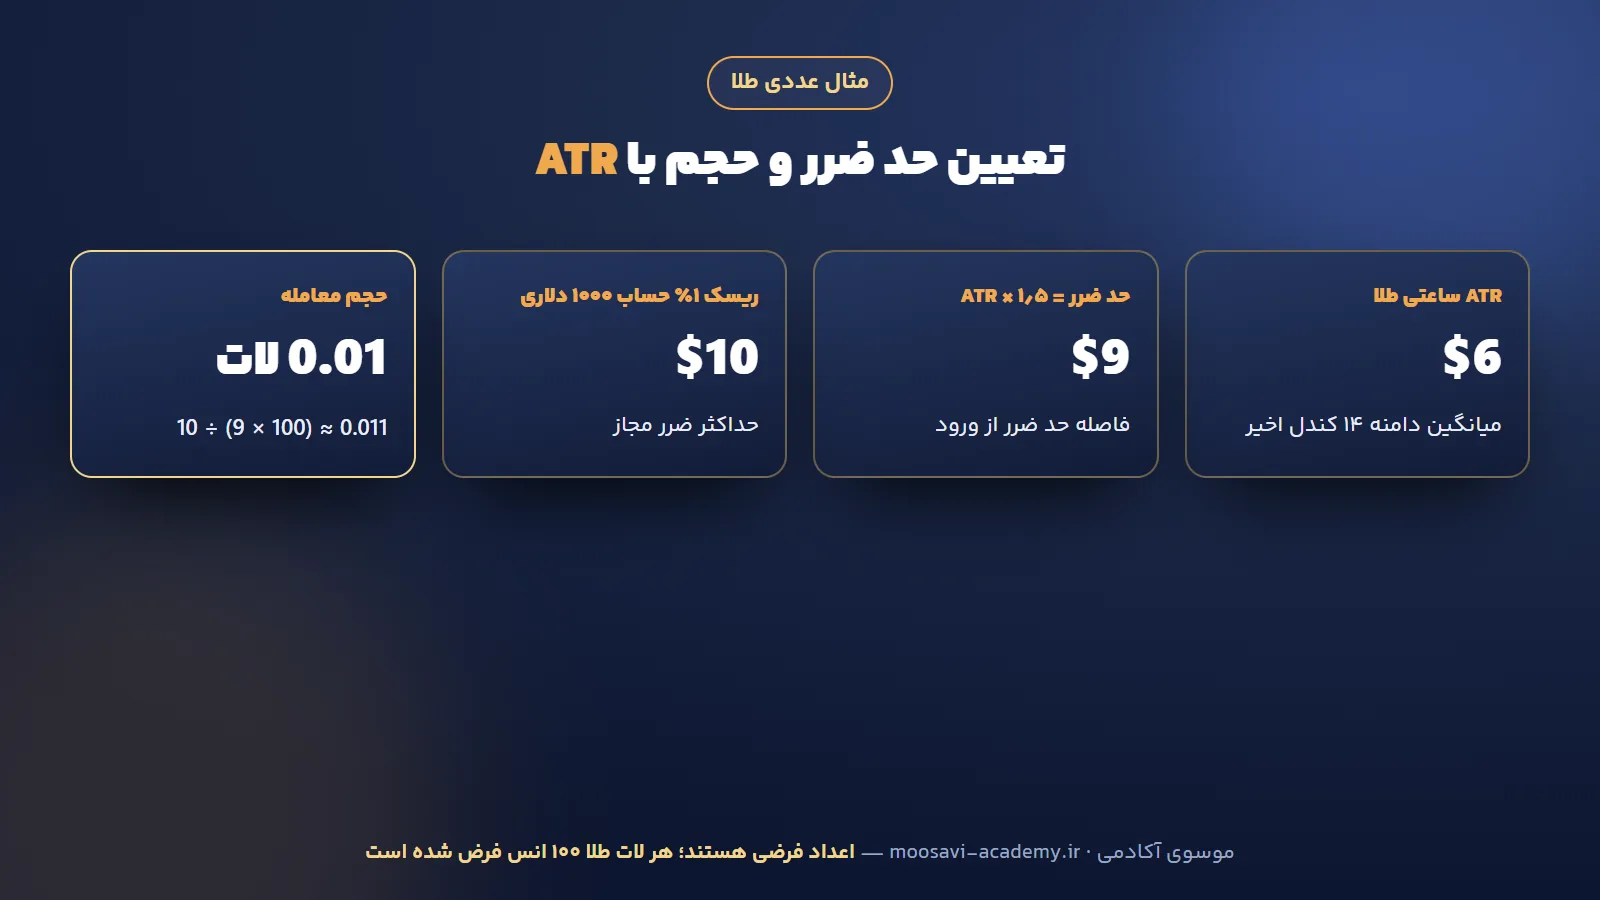
یکی از رایجترین روشها، قرار دادن حد ضرر به فاصله 1.5 تا 2 برابر ATR از نقطه ورود یا از آنطرف آخرین سقف یا کف است. این کار باعث میشود حد ضرر با نوسان عادی بازار فعال نشود.
مثال (اعداد فرضی): ATR ساعتی طلا 6 دلار است. حد ضرر = 1.5 × 6 = 9 دلار. با حساب 1000 دلاری و ریسک 1% (10 دلار) و فرض اینکه هر لات طلا 100 انس است: حجم = 10 ÷ (9 × 100) ≈ 0.011 لات، یعنی در عمل 0.01 لات.
نکته مهم: وقتی ATR بالا میرود، حد ضرر بزرگتر و حجم کوچکتر میشود و ریسک دلاری ثابت میماند. این همان منطق مدیریت سرمایه است.
کاربردهای دیگر ATR
تریلینگ استاپ با ATR
حد ضرر را همیشه به فاصله مثلاً 2 برابر ATR از بالاترین قیمت معامله خرید نگه دارید. این روش که به «Chandelier Exit» معروف است، همراه با روند حرکت میکند و در نوسان عادی خارج نمیشود.
فیلتر نوسان
برخی معاملهگران وقتی ATR از حدی پایینتر است معامله نمیکنند (بازار مرده) یا وقتی بسیار بالاتر از میانگین است (اخبار و هیجان) احتیاط میکنند.
هدف سود منطقی
اگر ATR روزانه یورو دلار 70 پیپ است، انتظار حرکت 200 پیپی در یک روز عادی معمولاً واقعبینانه نیست.
تنظیمات ATR
دوره پیشفرض 14 است. دوره کوتاهتر سریعتر به تغییر نوسان واکنش نشان میدهد و دوره بلندتر نرمتر است. ATR را روی همان تایمفریمی که معامله میکنید محاسبه کنید: ATR ساعتی برای دی تریدینگ و ATR روزانه برای سوئینگ ترید. در متاتریدر 5 از منوی Insert ← Indicators ← Oscillators ← Average True Range اضافه میشود.
محدودیتهای ATR
- جهت روند را نشان نمیدهد؛ ATR در افت شدید هم بالا میرود.
- به گذشته نگاه میکند و یک خبر ناگهانی را پیشبینی نمیکند.
- عدد مطلق است و مقایسه بین نمادها بدون نرمالسازی ممکن نیست.
حجم را خودکار حساب کنید
بعد از تعیین فاصله حد ضرر با ATR، حجم دقیق معامله در فارکس و طلا را با ماشینحساب مدیریت ریسک موسوی آکادمی در چند ثانیه به دست بیاورید.
ماشینحساب مدیریت ریسکجمعبندی
ATR میانگین دامنه واقعی کندلهاست و اندازه نوسان بازار را نشان میدهد، نه جهت آن را. مهمترین کاربرد آن تعیین حد ضرر متناسب با نوسان (معمولاً 1.5 تا 2 برابر ATR) و کوچک کردن حجم در بازارهای پرنوسان است تا ریسک دلاری ثابت بماند. ATR برای تریلینگ استاپ و فیلتر کردن شرایط بازار هم کاربرد دارد.
هشدار ریسک: ATR آینده را پیشبینی نمیکند و حد ضرر در شرایط گپ ممکن است با قیمت بدتری اجرا شود.
یادگیری را رایگان ادامه بده
سؤالات متداول
ATR چیست در ترید؟
ATR یا میانگین دامنه واقعی اندیکاتوری است که اندازه نوسان بازار را نشان میدهد؛ یعنی قیمت در هر کندل بهطور میانگین چقدر حرکت میکند، بدون اینکه جهت روند را مشخص کند.
ATR چطور محاسبه میشود؟
ابتدا دامنه واقعی هر کندل، یعنی بزرگترین مقدار بین سقف منهای کف و فاصله سقف یا کف تا بسته شدن کندل قبل، محاسبه میشود و سپس میانگین 14 دورهای آن ATR است.
چطور با ATR حد ضرر بگذاریم؟
روش رایج قرار دادن حد ضرر به فاصله 1.5 تا 2 برابر ATR از نقطه ورود یا آنطرف آخرین سقف یا کف است تا با نوسان عادی بازار فعال نشود.
آیا ATR جهت روند را نشان میدهد؟
خیر. ATR فقط اندازه نوسان را نشان میدهد و هم در صعود شدید و هم در نزول شدید بالا میرود.
بهترین تنظیمات ATR چیست؟
دوره پیشفرض 14 رایجترین است. ATR را روی همان تایمفریمی که معامله میکنید محاسبه کنید؛ مثلاً ATR ساعتی برای ترید روزانه و ATR روزانه برای سوئینگ.